ตลาดพันธบัตรสหรัฐฯ เพิ่งผ่านบททดสอบครั้งสำคัญในสัปดาห์นี้ หลังรัฐบาลเปิดประมูลพันธบัตร 3 รุ่นติดต่อกัน ระหว่างวันที่ 6–8 ตุลาคม 2026 รวมมูลค่า $119 billion โดยการประมูลเกิดขึ้นในจังหวะที่ตลาดกำลังกังวลเรื่องเงินเฟ้อ ราคาน้ำมันที่กลับขึ้นเหนือ $100 ต่อบาร์เรล Fed ที่มีแนวโน้มขึ้นดอกเบี้ยต่อ และภาระหนี้รัฐบาลสหรัฐฯ ที่สูงขึ้นอย่างต่อเนื่อง
ก่อนหน้านี้แรงขายพันธบัตรกดดันให้ Bond Yield ขยับสูงขึ้น โดยเฉพาะพันธบัตรอายุ 10 ปีที่พุ่งขึ้นไปเหนือ 5.3% จนหลายฝ่ายเริ่มตั้งคำถามว่า นักลงทุนจะยังยอมซื้อพันธบัตรรัฐบาลสหรัฐฯ ในปริมาณมหาศาลอีกหรือไม่
และผลประมูลก็แสดงภาพให้เห็นอย่างชัดเจน
พันธบัตรอายุ 3 ปีได้รับความต้องการระดับปานกลางค่อนไปทางอ่อน ขณะที่รุ่น 10 ปีได้รับความสนใจอย่างมาก และรุ่น 30 ปีก็ยังมีแรงซื้อรองรับได้ดี แม้อัตราผลตอบแทนจะขึ้นไปสูงที่สุดในรอบกว่า 20 ปี
ผลประมูลพันธบัตรรัฐบาลสหรัฐฯ วันที่ 6–8 ตุลาคม 2026
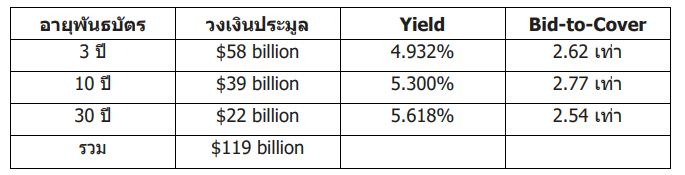
(Bid-to-Cover คือมูลค่าที่นักลงทุนยื่นประมูลเทียบกับวงเงินที่เปิดขาย เช่น 2.77 เท่า หมายถึงมีคำเสนอซื้อรวมประมาณ 2.77 ดอลลาร์ ต่อพันธบัตรที่เปิดขาย 1 ดอลลาร์)
ตัวเลขที่สะดุดตาที่สุดไม่ใช่เพียง Yield ที่สูงมาก แต่เป็นคำถามว่า ใครเป็นคนซื้อพันธบัตรเหล่านี้ และซื้อในสัดส่วนเท่าไร โดยผลที่ออกมาสะท้อนว่า นักลงทุนยังมีความต้องการถือพันธบัตรรัฐบาลสหรัฐฯ โดยเฉพาะรุ่น 10 ปีและ 30 ปี แต่ความต้องการนั้นเกิดขึ้นหลังราคาพันธบัตรลดลงมากจน Yield สูงพอจะดึงผู้ซื้อกลับมาพันธบัตรสหรัฐฯ ยังขายได้ แต่ราคาที่รัฐบาลต้องจ่ายเพื่อกู้เงินแพงขึ้นกว่าเดิมมากและเมื่อแยกดูทั้งสามรุ่น จะเห็นพฤติกรรมของนักลงทุนที่แตกต่างกันอย่างชัดเจน
พันธบัตรอายุ 3 ปี นักลงทุนยังซื้อ แต่ไม่ได้ไล่ซื้อทุกราคา
การประมูลวันอังคารที่ 6 ตุลาคม เริ่มจากพันธบัตรอายุ 3 ปี วงเงิน $58 billion ซึ่งเป็นรุ่นที่ค่อนข้างไวต่อทิศทางดอกเบี้ย Fed เพราะมีอายุไม่ยาวมาก การคาดการณ์ว่า Fed จะขึ้นหรือลดดอกเบี้ยในช่วง 2–3 ปีข้างหน้า จึงมีผลต่อราคาพันธบัตรรุ่นนี้ค่อนข้างมาก
ผลประมูลออกมาที่ Yield 4.932% เพิ่มจากการประมูลเดือนกันยายนที่ 4.474% ถึง 45.8 basis points หรือประมาณ 0.46 จุดเปอร์เซ็นต์ และเป็นระดับสูงที่สุดนับตั้งแต่เดือนพฤษภาคม 2006
นักลงทุนยื่นคำเสนอซื้อรวมประมาณ $151.7 billion เทียบกับวงเงินที่เปิดขาย $58 billion ทำให้ Bid-to-Cover อยู่ที่ 2.62 เท่า ต่ำกว่าเดือนก่อนที่ 2.72 เท่า และต่ำกว่าค่าเฉลี่ย 6 ครั้งก่อนหน้าที่ 2.65 เท่าเล็กน้อย
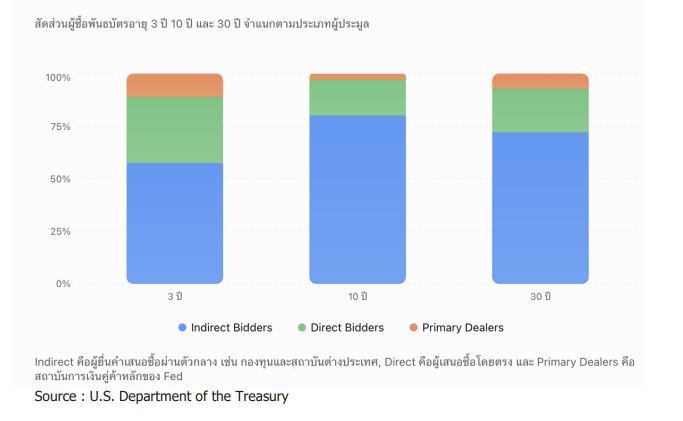
เมื่อแยกผู้ซื้อ พบว่า Indirect Bidders ได้รับจัดสรรประมาณ $32.83 billion หรือ 57.6% ลดลงจากเดือนก่อนที่ 62.1% ขณะที่ Direct Bidders เพิ่มขึ้นเป็น $18.05 billion หรือ 31.7% ส่วน Primary Dealers รับไปประมาณ $6.12 billion หรือ 10.7%
การที่ Direct Bidders เพิ่มขึ้นมากเป็นสัญญาณว่ามีสถาบันที่เข้าร่วมประมูลโดยตรงมากขึ้น แต่ความต้องการโดยรวมไม่ได้แข็งแกร่งมากนัก เพราะ Bid-to-Cover ลดลง และ Indirect Bidders ก็ซื้อในสัดส่วนที่น้อยลง
อย่างไรก็ตาม ผลประมูลไม่ได้ถือว่าแย่จนรัฐบาลต้องยอมจ่าย Yield สูงกว่าตลาดอย่างผิดปกติ เพราะ Yield ที่ประมูลได้ 4.932% ยังต่ำกว่า Yield ในตลาดก่อนเปิดผลประมูลเล็กน้อยที่ประมาณ 4.934% ภาพของพันธบัตร 3 ปีจึงค่อนข้างชัด นักลงทุนยังพร้อมซื้อ แต่ยังระมัดระวังต่อความเสี่ยงที่ Fed อาจขึ้นดอกเบี้ยต่อ
พันธบัตรอายุ 10 ปี ตัวเลขที่เปลี่ยนบรรยากาศของตลาดพันธบัตร
วันพุธที่ 7 ตุลาคม เป็นการประมูลพันธบัตรอายุ 10 ปี วงเงิน $39 billion ซึ่งถือเป็นพันธบัตรอ้างอิงสำคัญที่สุดรุ่นหนึ่งของตลาดการเงินโลก เพราะ Yield รุ่นนี้ส่งผลต่ออัตราดอกเบี้ยกู้บ้าน ต้นทุนระดมทุนของบริษัท และการประเมินมูลค่าหุ้น
ก่อนประมูล Yield พันธบัตร 10 ปีเคยขึ้นไปถึงบริเวณ 5.36% ท่ามกลางความกังวลเรื่องเงินเฟ้อและราคาน้ำมัน
แต่พอเปิดผลประมูล กลับพบว่าความต้องการซื้อแข็งแกร่งมาก
Yield ที่ประมูลได้อยู่ที่ 5.300% สูงกว่าเดือนก่อนที่ 4.834% ถึง 46.6 basis points และเป็นระดับสูงที่สุดนับตั้งแต่ปี 2000 แม้รัฐบาลต้องจ่ายต้นทุนกู้ยืมที่สูงขึ้น แต่ Bid-to-Cover กลับเพิ่มเป็น 2.77 เท่า จากเดือนก่อนที่ 2.71 เท่า และสูงกว่าค่าเฉลี่ย 6 ครั้งก่อนหน้าที่ประมาณ 2.54 เท่า
นักลงทุนยื่นคำเสนอซื้อรวมประมาณ $108.1 billion จากวงเงินที่เปิดขายเพียง $39 billion
แต่ตัวเลขที่สะดุดตาที่สุดคือผู้ซื้อ
Indirect Bidders ได้รับจัดสรรถึง 80.3% หรือประมาณ $31.06 billion ขณะที่ Direct Bidders ซื้ออีก 17.1% หรือประมาณ $6.62 billion ส่วน Primary Dealers ได้รับจัดสรรเพียง 2.5% หรือ $984 million จากวงเงินประมูล $39 billion
ลองเทียบกับค่าเฉลี่ย 6 ครั้งก่อนหน้า Primary Dealers ต้องรับพันธบัตรประมาณ 8.8% แต่รอบนี้เหลือเพียง 2.5% หมายความว่าพันธบัตรเกือบทั้งหมดถูกจัดสรรให้ผู้ลงทุนกลุ่มอื่น โดย Dealers ไม่จำเป็นต้องรับไว้มากเหมือนในรอบที่ความต้องการอ่อนแอ
อีกตัวเลขที่สำคัญคือ Auction Tail ปกติผู้ค้าพันธบัตรจะเทียบ Yield ที่ประมูลได้กับ Yield ที่ซื้อขายกันในตลาดก่อนประกาศผล หรือที่เรียกว่า When-Issued Yield หาก Yield ที่ประมูลได้สูงกว่าระดับตลาดมาก แปลว่ารัฐบาลต้องยอมให้ผลตอบแทนเพิ่มเพื่อดึงผู้ซื้อ เรียกว่าเกิด Tail ซึ่งมักสะท้อนความต้องการที่อ่อนกว่าคาด แต่รอบนี้ Yield ที่ประมูลได้ 5.300% ต่ำกว่าระดับตลาดก่อนประมูลประมาณ 5.317% อยู่ 1.7 basis points เรียกว่า Stop-Through หมายถึงนักลงทุนยอมรับ Yield ที่ต่ำกว่าระดับตลาดก่อนประมูล สะท้อนว่าความต้องการซื้อแข็งแรงกว่าที่คาดไว้
จึงไม่แปลกที่หลังประกาศผล ราคาพันธบัตรฟื้นตัวและ Yield ลดลง
การประมูลครั้งนี้แสดงให้เห็นว่า แม้นักลงทุนจะกังวลเรื่องเงินเฟ้อและหนี้รัฐบาลสหรัฐฯ แต่เมื่อ Yield ขึ้นไปสูงเพียงพอ ก็ยังมีเงินจำนวนมากพร้อมกลับเข้ามาซื้อ
พันธบัตรอายุ 30 ปี บททดสอบว่าใครยังกล้าให้รัฐบาลสหรัฐฯ กู้เงินระยะยาว
ถ้ารุ่น 3 ปีสะท้อนความคาดหวังต่อ Fed และรุ่น 10 ปีสะท้อนต้นทุนเงินทุนระยะกลางถึงยาว รุ่น 30 ปีก็เป็นบททดสอบความเชื่อมั่นต่อเศรษฐกิจ เงินเฟ้อ และฐานะการคลังในระยะยาวกว่า
เพราะนักลงทุนกำลังตัดสินใจว่าจะถือหนี้รัฐบาลสหรัฐฯ ที่จะครบกำหนดในปี 2056 หรือไม่
การประมูลวันพฤหัสบดีที่ 8 ตุลาคม เปิดขายวงเงิน $22 billion โดย Yield อยู่ที่ 5.618% เพิ่มจากเดือนก่อนที่ 5.308% หรือ 31 basis points และเป็นระดับสูงที่สุดนับตั้งแต่เดือนสิงหาคม 2000
Bid-to-Cover อยู่ที่ 2.54 เท่า เทียบกับค่าเฉลี่ย 6 ครั้งก่อนหน้าที่ประมาณ 2.41 เท่า แม้จะต่ำกว่าการประมูลเดือนกันยายนที่ 2.61 เท่าก็ตาม
เมื่อแยกผู้ซื้อ Indirect Bidders ได้รับจัดสรร 72.3% หรือ $15.87 billion Direct Bidders อีก 20.9% หรือ $4.58 billion และ Primary Dealers เพียง 6.8% หรือ $1.49 billion นั่นหมายความว่า ผู้ลงทุนที่ไม่ใช่ Primary Dealers รับพันธบัตรไปถึงประมาณ 93% ของยอดจัดสรรแบบแข่งขัน แม้ Yield ระดับ 5.618% จะสูงที่สุดในรอบกว่า 26 ปี แต่ตลาดไม่ได้ปฏิเสธที่จะถือพันธบัตรระยะยาว
อีกทั้ง Yield ที่ประมูลได้ยังใกล้เคียงกับระดับตลาดก่อนประมูลมาก โดยสูงกว่าเพียงประมาณ 0.1 basis point ถือว่าออกมาตามความคาดหมาย ไม่ได้มี Tail ขนาดใหญ่ที่บ่งชี้ถึงความผิดปกติ หลังผลประมูลออกมา ตลาดพันธบัตรปรับตัวดีขึ้น โดย Yield รุ่น 10 ปีลดลงมาบริเวณ 5.227% และรุ่น 30 ปีลดลงมาอยู่ที่ประมาณ 5.602% สะท้อนว่าแรงซื้อในการประมูลช่วยผ่อนคลายความกังวลของตลาดได้ระดับหนึ่ง
บทสรุปของการประมูลพันธบัตรสหรัฐฯ ทั้งสามรุ่นในสัปดาห์นี้ก็คือ
ตลาดไม่ได้กำลังบอกว่าไม่มีใครอยากถือหนี้รัฐบาลสหรัฐฯ อีกแล้ว ตรงกันข้าม รุ่น 10 ปีและ 30 ปียังได้รับความต้องการซื้อในระดับที่น่าพอใจ แม้ Yield จะสูงที่สุดในรอบกว่า 20 ปีแต่สิ่งที่เปลี่ยนไปคือราคาที่นักลงทุนยอมจ่ายเมื่อหลายปีก่อน รัฐบาลสหรัฐฯ สามารถระดมเงินระยะยาวด้วยต้นทุนที่ต่ำมาก เพราะนักลงทุนต้องการสินทรัพย์ปลอดภัยและมีทางเลือกให้รับผลตอบแทนไม่มากนัก
วันนี้นักลงทุนยังต้องการ Treasury อยู่ แต่ต้องได้รับผลตอบแทนสูงพอที่จะชดเชยความเสี่ยงจากเงินเฟ้อ ดอกเบี้ย และความผันผวนของราคาสหรัฐฯ จึงไม่ได้มีปัญหาว่าจะขายพันธบัตรได้หรือไม่ แต่กำลังเผชิญคำถามที่ใหญ่กว่า คือจะต้องจ่ายดอกเบี้ยแพงแค่ไหน เพื่อให้โลกยังยอมถือหนี้ของตัวเอง
Source : U.S. Department of the Treasury , Reuters
สอบถามข้อมูลเพิ่มเติมได้ที่ TISCO Contact Center 0 2633 6000 กด 4 , 0 2080 6000 กด 4
ผู้ลงทุนควรทำความเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนการตัดสินใจลงทุน
รายงานฉบับนี้ไม่ถือว่าเป็นคำเสนอหรือคำชี้ชวนให้ซื้อหรือขายหลักทรัพย์ และจัดทำขึ้นเป็นการเฉพาะเพื่อประโยชน์แก่บุคคลที่เกี่ยวข้องกับบริษัทเท่านั้น มิให้นำไปเผยแพร่ทางสื่อมวลชนหรือโดยทางอื่นใด ทิสโก้ไม่ต้องรับผิดต่อความเสียหายใดๆ ที่เกิดขึ้นโดยตรงหรือเป็นผลจากการใช้เนื้อหาหรือรายงานฉบับนี้ การนำไปซึ่งข้อมูล บทความ บทวิเคราะห์ และการคาดหมายทั้งหลายที่ปรากฏอยู่ในรายงานฉบับนี้เป็นการนำไปใช้โดยผู้ใช้ยอมรับความเสี่ยงและเป็นดุลยพินิจของผู้ใช้แต่ผู้เดียว